

SINGAPURA. DMKtv, – Dalam lanskap pelaporan keberlanjutan Environmental, Social, and Governance (ESG), aspek lingkungan (Environmental) sering kali mencuri panggung dengan indikator kuantitatif yang jelas, seperti metrik emisi karbon atau konsumsi energi. Sebaliknya, pilar sosial (Social) kerap terjebak dalam narasi kualitatif yang mengambang, klaim superfisial, atau aksi filantropi sebatas seremonial semata.
Menjawab tantangan tersebut, National Council of Social Service (NCSS) — badan otonom di bawah Kementerian Perkembangan Sosial dan Keluarga (MSF) Singapura — meluncurkan panduan praktis bertajuk “NCSS Guidelines for Social Impact Metrics in Corporate Sustainability Reporting” dalam ajang ASEAN Reporters’ Webinar.
Inisiatif ini dirancang untuk menjembatani investasi korporat dengan hasil nyata di tengah masyarakat, mengubah filantropi sporadis (episodic) menjadi filantropi yang berkelanjutan (sustainable philanthropy).
Menerjemahkan Bahasa Bisnis dan Bahasa Komunitas
Sebagai pengembang sektor sosial di Singapura, NCSS berada di posisi unik yang menghubungkan sumber daya korporasi, lembaga layanan sosial, serta kelompok penerima manfaat.
“Banyak perusahaan mengalokasikan dana bagi komunitas, namun sulit mengukur dampak sebenarnya yang dirasakan masyarakat,” ungkap NCSS dalam paparannya. Lewat kolaborasi bersama Institute of Singapore Chartered Accountants (ISCA) dan Singapore Institute of Directors (SID), NCSS merumuskan kerangka kerja yang memadukan perspektif tata kelola perusahaan, akuntansi, dan pelaporan keberlanjutan.
Panduan ini menitikberatkan pada tiga prinsip utama:
-
Filantropi Strategis: Hubungan timbal balik di mana masyarakat yang kuat dan bisnis yang tangguh saling memperkuat.
-
Keputusan Berbasis Data: Pengukuran dampak sosial bukan sekadar formalitas, melainkan alat untuk mengambil keputusan strategis — menentukan program mana yang perlu dilanjutkan, didesain ulang, atau dihentikan.
-
Peningkatan Bertahap: Membangun kapabilitas perusahaan secara berkelanjutan dari siklus ke siklus, bukan memaksakan standar yang tidak realistis sejak awal.
Struktur 10 Metrik: Core vs Expanded
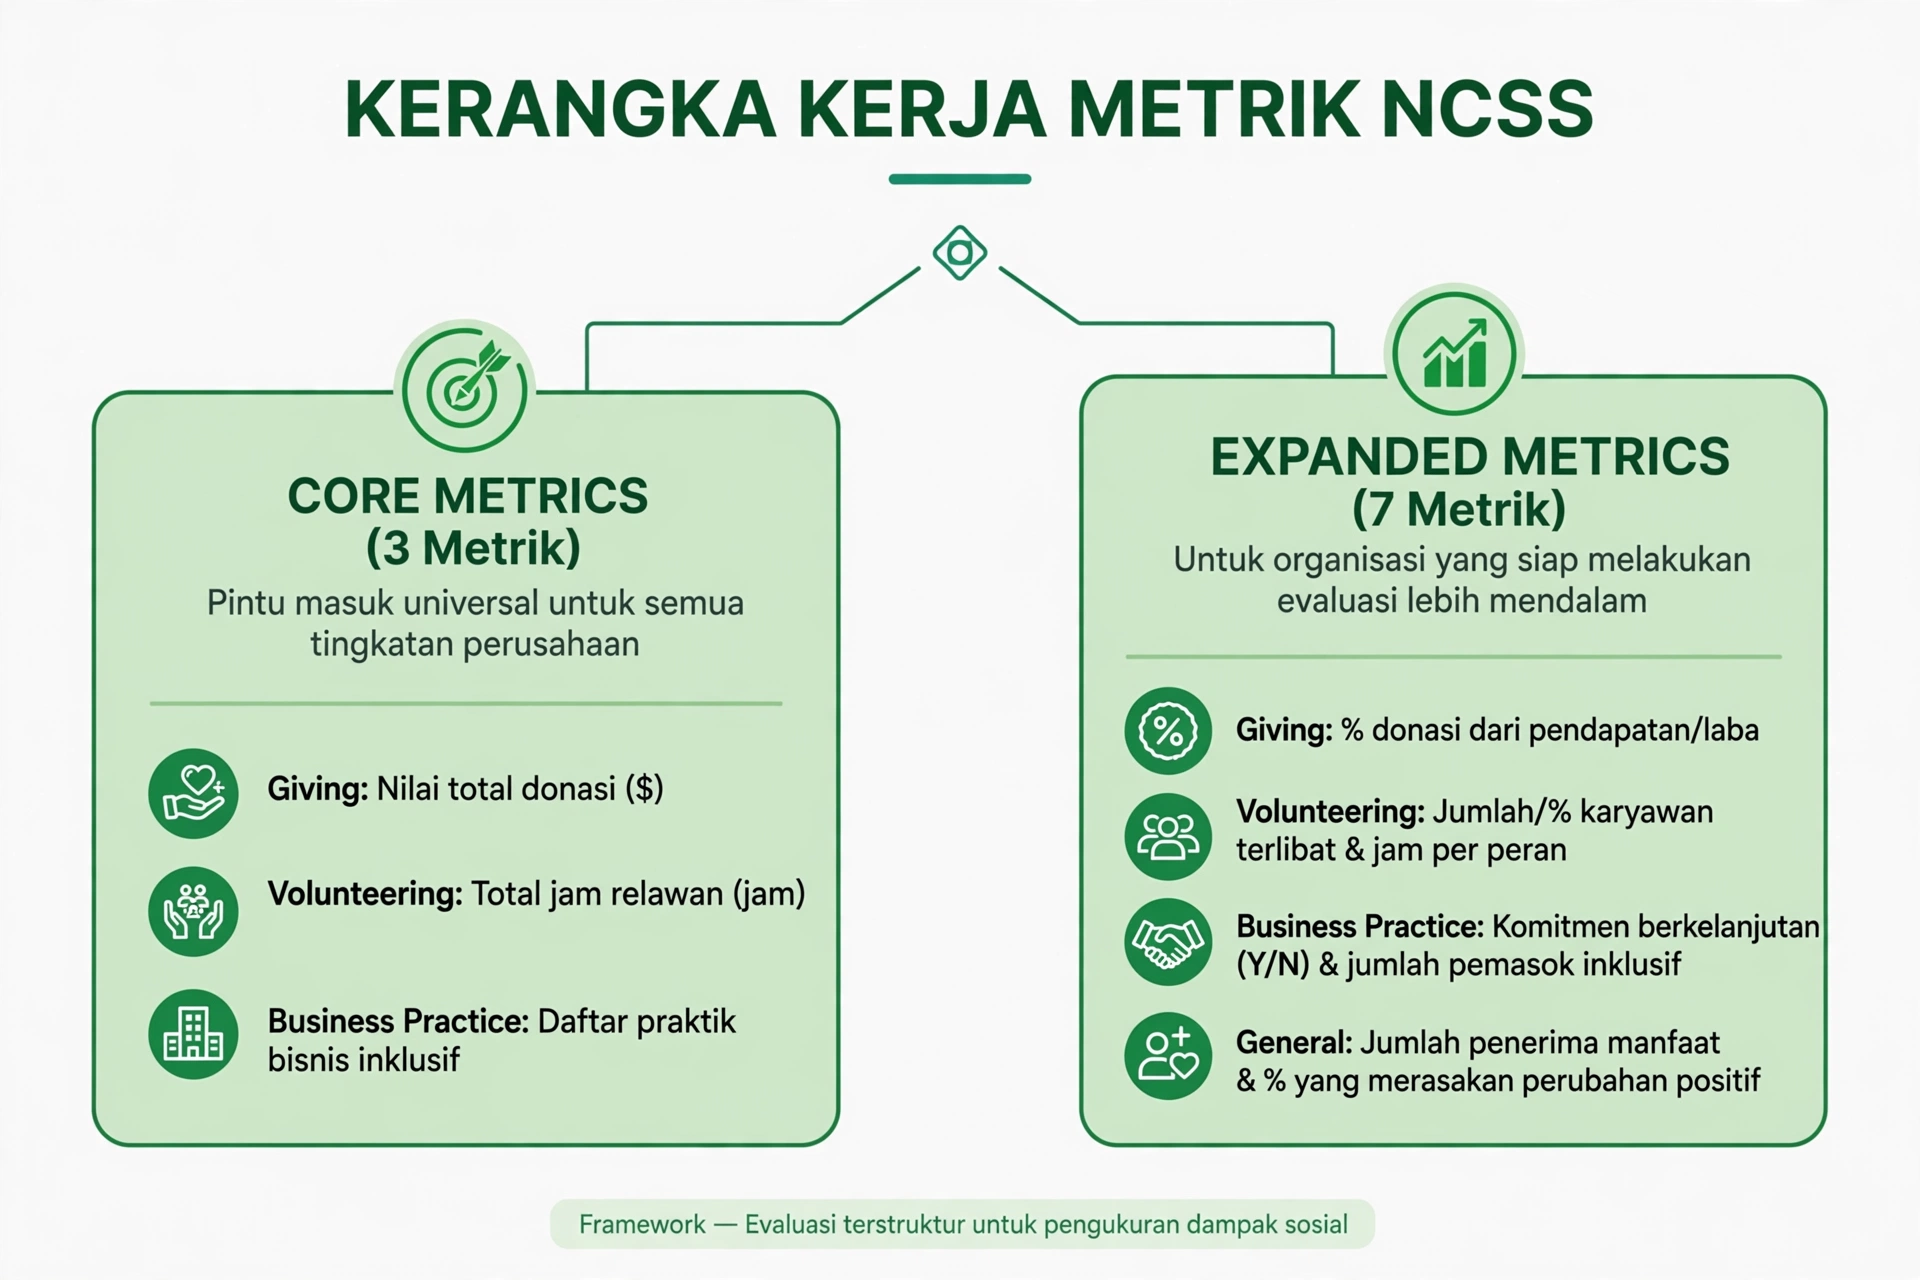
Guna memfasilitasi perusahaan dengan tingkat kematangan (maturity level) yang berbeda-beda, NCSS membagi 10 metrik dampak sosial ke dalam dua tingkatan.
Menariknya, delapan dari sepuluh metrik menitikberatkan pada apa yang dikontrol langsung oleh perusahaan (input dan output seperti dana, jam kerja, dan kebijakan). Dua metrik sisanya mengukur dampak riil pada penerima manfaat (outcomes).
Langkah ini diambil agar pelaporan tetap kredibel, akurat, dan terverifikasi melalui catatan keuangan serta operasional internal perusahaan, tanpa membebani perusahaan dengan evaluasi lapangan yang terlalu rumit di tahap awal.
Menghubungkan Kontribusi dengan Dampak (The Impact Pathway)
Donasi tunai pada dasarnya hanyalah sebuah input. Agar berubah menjadi dampak (impact), kontribusi tersebut harus melewati alur strategis yang terukur:
{Kebutuhan Komunitas} {Strategi Korporat} {Kontribusi Korporat} {Intervensi} {Hasil (Outcomes)} {Pembelajaran (Learning)}
Melalui jalur ini, hasil evaluasi dari program sosial dikembalikan ke dalam siklus perencanaan (learning loop) untuk menyempurnakan strategi bisnis dan alokasi dana berikutnya.
Harmonisasi dengan Standar Global (GRI & ISSB)
Panduan NCSS diciptakan bukan untuk menggantikan atau menambah beban standar internasional, melainkan melengkapi dan memperkuat standar yang sudah ada:
-
Global Reporting Initiative (GRI): Sementara GRI menyediakan kerangka materialitas dampak (impact-materiality) seperti pada topik GRI 413-1 (Local Communities) dan GRI 3-3, metrik NCSS memberikan panduan rinci mengenai apa yang harus diukur, diungkapkan, dan dikomunikasikan secara konsisten.
-
International Sustainability Standards Board (ISSB): Metrik yang terstruktur ini membantu menghubungkan aktivitas sosial dengan nilai perusahaan (enterprise value) dan materialitas keuangan.
Dengan satu basis data bukti (one evidence base), perusahaan dapat memenuhi kebutuhan pelaporan untuk berbagai pemangku kepentingan, baik investor yang berfokus pada risiko keuangan maupun publik yang menyoroti dampak sosial.
Langkah Ke Depan
Melalui keterlibatan lembaga terkemuka seperti DBS dan Singtel dalam sesi diskusi, NCSS menegaskan bahwa laporan keberlanjutan yang baik bukan tentang klaim sepihak yang muluk-muluk, melainkan tentang kejujuran data, kejelasan niat, dan komitmen untuk terus meningkatkan bukti dampak di setiap siklusnya.
Bagi praktisi ESG dan korporasi di kawasan ASEAN, panduan NCSS ini menyajikan cetak biru yang pragmatis: Laporkan apa yang dapat dibuktikan hari ini, hubungkan secara eksplisit dengan tujuan sosial, dan perkuat buktinya di setiap siklus pelaporan.